Risarcimento Danni Incidente Stradale Milano: Guida 2026 per Massimo Indennizzo Senza Spese Anticipate
Come si ottiene il risarcimento danni per un incidente stradale a Milano?
Il risarcimento danni per incidente stradale a Milano si ottiene inviando formale richiesta danni all’assicurazione e sottoponendosi a perizia medico-legale autonoma per quantificare lesioni fisiche e danni patrimoniali. Affidarsi a uno studio indipendente evita le stime al ribasso delle compagnie.
La gestione dei sinistri stradali nell'area urbana ed extraurbana di Milano richiede un'assistenza legale e medico-legale immediata, priva di condizionamenti commerciali. Ottenere un equo risarcimento danni sinistro stradale non è una semplice formalità burocratica, ma una trattativa tecnica contro i liquidatori assicurativi, il cui unico scopo è chiudere le pratiche al minimo ribasso.
Molti danneggiati commettono il gravissimo errore di affidarsi all'indennizzo diretto tramite la propria compagnia o al proprio broker di fiducia. Questa scelta espone a un palese conflitto di interessi nel primo caso e a un'evidente inefficacia nel secondo, poiché il broker opera unicamente come passacarte sprovvisto di medici legali di parte. Per approfondire la scelta del professionista giusto, consulta la guida su avvocato risarcimento danni Milano e scopri perché non devi mai affidare il tuo risarcimento alla tua assicurazione o al tuo broker.
Noi di TopRisarcimenti ti solleviamo da ogni preoccupazione: assumiamo l'intero rischio della pratica anticipando ogni spesa (medica, peritale e legale) e veniamo remunerati esclusivamente con una percentuale concordata a risultato ottenuto. Se non ottieni il risarcimento danno, non ci devi nulla.
Risarcimento Danni Fisici e Calcolo del Danno Biologico
Risarcimento danni fisici: quanti soldi ti spettano e come si calcola il danno biologico?
I soldi spettanti per risarcimento danni fisici dipendono da età, punti di invalidità permanente e giorni di invalidità temporanea quantificati dal medico legale. L'importo totale somma danno biologico, danno morale e risarcimento dei danni patrimoniali.
Per imporre alle compagnie assicurative il rispetto del reale valore del tuo risarcimento danni incidente stradale, applichiamo una rigorosa distinzione tra le voci che compongono l'indennizzo:
Integrità della Persona (Danni Fisici e Biologici):
- Danno Biologico e Invalidità: Se ti chiedi per il risarcimento danni fisici quanti soldi puoi incassare, la risposta parte dalla quantificazione delle lesioni (micropermanenti fino al 9% o macrolesioni dal 10% al 100%). Per calcolare autonomamente le spettanze teoriche, puoi accedere subito al nostro strumento per calcola danno biologico e invalidità permanente.
- Lucro Cessante (Mancato Guadagno): Ristora la contrazione del reddito dovuta all'incapacità lavorativa temporanea o permanente. Per tutelare i professionisti e le partite IVA a Milano, definiamo la perdita economica sulla base del fatturato medio degli ultimi 3 o 4 anni antecedenti al sinistro.
Ripristino Patrimoniale e del Mezzo (Danni Materiali):
- Fermo Tecnico del Veicolo: Risarcisce la perdita d'uso temporanea del mezzo, quantificata sulle ore di manodopera necessarie in carrozzeria per la riparazione.
- Libertà di Riparazione: Recuperiamo integralmente i costi di ripristino anche presso carrozzerie non convenzionate, garantendo l'impiego di ricambi originali.
Per simulare l'importo presunto del tuo indennizzo biologico e patrimoniale, utilizza subito il nostro calcolatore risarcimento danni.
Risarcimento Danni Incidente Stradale Tabelle: Macrolesioni e Infortunio in Itinere
Risarcimento danni incidente stradale tabelle: come vengono calcolate le lesioni gravi a Milano?
Il risarcimento danni con tabelle per incidente stradale si calcola tramite le Tabelle del Tribunale di Milano 2026 per le macrolesioni e la TUN per le invalidità permanenti. I parametri convertono i punti di invalidità ed età in valore monetario.
La liquidazione delle lesioni fisiche gravi e delle fratture deve muoversi rigorosamente nel solco dei parametri aggiornati del Tribunale di Milano (ex art. 2054 c.c. e art. 139-149 Codice delle Assicurazioni Private). Per capire le manovre dei liquidatori, consulta la nostra guida su come difendersi dalle strategie delle assicurazioni per ridurre i risarcimenti scopri come difenderti nel 2026 e l'articolo su visita medico-legale e assicurazione: perché la perizia di parte è il tuo unico scudo nel 2026.
Infortunio in Itinere e Danno Differenziale
Nel caso in cui lo scontro si verifichi durante il percorso casa-lavoro o durante l'attività lavorativa, la legge configura un infortunio in itinere. Questa specifica fattispecie richiede una competenza profonda per coordinare l'indennizzo INAIL con la responsabilità civile automobilistica (RCA).
Grazie alle nostre strategie operative su infortunio in itinere risarcimento danni assicurativo e risarcimento INAIL, otteniamo la liquidazione dell'intero danno differenziale. Per approfondire, leggi l'analisi su Infortunio in itinere: perché l'indennizzo INAIL è solo una base del tuo risarcimento integrale.
Inoltre, per non compromettere la tua pratica, consulta la nostra guida su cosa fare in caso di incidente stradale. Anche in presenza di ritardi o contestazioni, come chiarito nella guida sulla mancata denuncia sinistro entro 3 giorni cosa succede, i nostri professionisti intervengono tempestivamente per evitare decurtazioni illegittime o penalizzazioni
Risarcimento Danni Incidente Stradale Mortale
Come funziona il risarcimento per incidente stradale mortale a Milano?
Il risarcimento per incidente stradale mortale spetta ai familiari della vittima e comprende il danno da perdita del rapporto parentale, il danno terminale e il danno biologico iure hereditatis, calcolati in base alle Tabelle del Tribunale di Milano.
Nei casi più tragici, la determinazione del danno non patrimoniale richiede gli standard di tutela più elevati della giurisprudenza. La quantificazione del risarcimento danni incidente stradale mortale viene eseguita applicando le Tabelle del Tribunale di Milano per la perdita parentale, valutando l'età della vittima, l'età del superstite, il legame di convivenza e la composizione del nucleo familiare.
La nostra esperienza nella tutela dei danni gravi e mortali e del risarcimento incidente stradale mortale garantisce il massimo riconoscimento della personalizzazione del danno morale, secondo le indicazioni della guida danno premorienza terminale. Per un'analisi di approfondimento, leggi l'articolo sul valore della vita umana e risarcimento per perdita parentale.
🚗 Ecosistema di Tutela per Sinistri Stradali a Milano
Il network di TopRisarcimenti assiste i danneggiati in ogni dinamica di mobilità urbana:
- Pedoni e Ciclisti: Difesa contro i tentativi di concorso di colpa arbitrari per il risarcimento per il pedone investito e l'assistenza per un incidente in bici e risarcimento danni. Leggi anche il caso di studio sull'investimento pedone a Milano e gestione concorso di colpa.
- Due Ruote e Motociclisti: Forniamo una difesa immediata applicando i protocolli operativi su cosa fare in caso di incidente con la moto e l'approfondimento su incidente in moto a Milano e gestione macrolesioni.
- Terzi Trasportati (Passeggeri): Attivazione della tutela diretta ex art. 141 CAP per il risarcimento terzo trasportato, liquidato a prescindere dalla responsabilità del conducente.
- Auto Non Assicurate o Stranieri: Gestione delle procedure con Fondo di Garanzia Vittime della Strada e UCI tramite la guida su incidente con auto non assicurata guida alla tutela e al risarcimento e l'articolo su incidente con targa straniera e risarcimento internazionale.
📊 Confronto Realistico: Offerta Assicurativa "Fai-da-te" vs. Metodo TopRisarcimenti
In questa tabella analizziamo la differenza reale di risarcimento che si ottiene affrontando la compagnia da soli rispetto alla tutela di uno studio indipendente a Milano che applica le Tabelle Milano 2026:
| Voce di Risarcimento | Prima Offerta Assicurazione (Fai-da-te) | Risultato Finale con TopRisarcimenti |
|---|---|---|
| Danno Biologico (Punti) | Valutazione minima effettuata dal medico fiduciario dell'assicurazione | Valutazione integrale e oggettiva redatta dal nostro Medico Legale di parte |
| Personalizzazione Danno | Quasi mai riconosciuta o proposta spontaneamente dai liquidatori | Richiesta e ottenuta in base all'effettivo impatto sulla vita e sul lavoro |
| Spese Mediche | Spesso contestate, decurtate o rimborsate solo parzialmente | Recupero totale di tutte le spese mediche congrue, riabilitative e farmaceutiche documentate |
| Lucro Cessante | Sistematicamente trascurato per liberi professionisti, artigiani e P.IVA | Calcolo analitico della perdita di reddito reale basato sugli ultimi 2/3 anni |
| Costi Legali e Spese | Rischio di spese anticipate a vuoto in caso di mancato accordo | Zero anticipi: paghi solo una percentuale concordata a risarcimento avvenuto |
💡 Checklist: I 5 Errori Fatali da Evitare nella Richiesta di Risarcimento Danni
Commettere un passo falso nelle prime 48 ore dall'evento può compromettere per sempre il tuo diritto a un indennizzo equo. Ecco come evitarli:
- Mancata raccolta prove sul luogo del sinistro: Non identificare i testimoni o non fotografare i veicoli compromette la ricostruzione della dinamica.
- Affidarsi al "Fai-da-te" Legale: Trattare con i liquidatori senza un avvocato risarcimento danni milano ti pone in una condizione di assoluto ed evidente svantaggio di fronte a liquidatori professionisti.
- Sottovalutazione del Danno Biologico: Accettare la visita del medico fiduciario dell'assicurazione senza un medico legale di parte significa farsi ridurre i punti di invalidità.
- Firmare la prima offerta (Trappola della Liberatoria): Firmare una quietanza tombale impedisce di chiedere ulteriori somme, anche se le condizioni fisiche dovessero peggiorare.
- Subire i tempi passivi dell'Assicurazione: Permettere che i tempi del risarcimento danni da incidente stradale si allunghino a causa dell'inerzia dei liquidatori riduce le tue possibilità di trattativa. Il nostro pressing costante accelera notevolmente la liquidazione.
🙋♂️ FAQ – Domande Frequenti sui Sinistri Stradali a Milano
- Qual è la differenza tra lucro cessante e fermo tecnico dopo un incidente stradale?
Il lucro cessante risarcisce il mancato guadagno del danneggiato calcolato sui redditi precedenti, mentre il fermo tecnico ristora il danno da mancato utilizzo del veicolo in base ai tempi di riparazione.
- Posso ottenere un risarcimento danni senza spese anticipate a Milano?
Sì, TopRisarcimenti anticipa tutte le spese mediche, peritabilità e legali. Il compenso viene riconosciuto solo a risarcimento ottenuto in percentuale concordata.
- Cosa succede in caso di infortunio in itinere?
L'infortunio in itinere dà diritto sia all'indennizzo INAIL sia al risarcimento del danno differenziale da parte dell'assicurazione RCA del responsabile del sinistro.
- Cosa dicono i clienti che si sono affidati a TopRisarcimenti a Milano?
Le recensioni reali confermano il raddoppio delle offerte assicurative grazie alla gestione indipendente. Puoi verificare le testimonianze sulla pagina recensioni dei nostri clienti.
📞 Richiedi la Tua Valutazione Gratuita in 24 Ore
Non permettere all'assicurazione o a un intermediario senza reali poteri legali di decidere il valore della tua salute e del tuo futuro. Scegli una tutela schierata unicamente dalla tua parte.
- Sede di Milano: Via G. Leopardi, 8
- Numero Verde gratuito: 800 034 593
- E-mail di contatto: studio@toprisarcimenti.it
Seguici sui nostri canali ufficiali e approfondisci sul blog:
- 📖 Medium: Profilo Ufficiale Cristiano Boscolo (scopri perché la tua infortunistica stradale a Milano deve essere indipendente nel 2026 leggendo l'articolo gestione sinistri a Milano: perché la tua infortunistica stradale deve essere indipendente nel 2026).
- 📍 Google Maps
- 📘 Facebook: Pagina Facebook Ufficiale TopRisarcimenti Milano
COME DETERMINARE IL GRADO DI RESPONSABILITA' IN UN INCIDENTE STRADALE
Responsabilità principale e responsabilità paritaria
In caso di un incidente stradale non è mai semplice individuare chi è il responsabile; il più delle volte la dinamica del sinistro, i testimoni e il verbale delle autorità intervenute riescono a definire la responsabilità del conducente. Differentemente si considera una responsabilità paritaria al 50% tra le parti coinvolte e gli assicurati verranno risarciti dalla Compagnia Assicurativa al 50% del rimborso delle spese sostenute per riparare i danni dei veicoli coinvolti. Però alcune tra le più frequenti dinamiche di sinistro raccolte in un allegato di un decreto della presidenza della repubblica, riescono sin da subito a definire le responsabilità delle parti coinvolte.
Con l'allegato A n. 254 del 18/07/2006 del presidente della repubblica si sanciscono i principi generali in termini di accertamento della responsabilità in ordine ai sinistri disciplinati dall'art. 149 del C.d.A .
- se due veicoli circolano nella stessa direzione e fila, il veicolo che urta quello davanti è responsabile al 100% del sinistro. Guardando lo schema
Y è sempre responsabile al 100%.
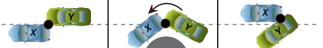
- Se i due veicoli circolano su file differenti, il veicolo che cambia fila e responsabile al 100% del sinistro. Guardando lo schema la responsabilità al 100% è di Y che cambia fila.
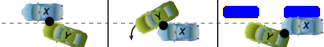
- Se il contatto tra i veicoli avviene
in assenza di cambiamento di fila, la responsabilità è concorsuale al 50%
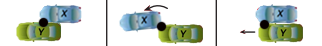
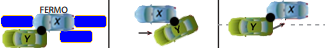
- Se uno dei due veicoli da una posizione di sosta o in uscita da strada privata
si immette nel flusso della circolazione e urta un veicolo in transito, è responsabile al 100%. Nello schema sottostante la responsabilità è di Y al 100%.
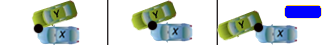
- Se i due veicoli circolano
in senso inverso e impegnando l'asse mediano della carreggiata o sorpassando si scontrano frontalmente, si presume una responsabilità paritaria al 50%. Differentemente se è solo uno dei veicoli a sorpassare l'asse mediano della carreggiata la responsabilità è al 100% a carico di quest'ultimo.
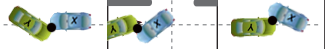
La responsabilità è al 50% per entrambi i veicoli in quanto superano l'asse mediano della carreggiata.
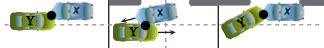
La responsabilità è al 100% del veicolo Y che passa l'asse mediano della carregiata
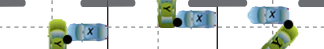
- Se i due veicoli provengono da strade differenti, le cui direzioni si congiungono, la responsabilità è interamente del veicolo che proviene da sinistra a meno che le precedenze siano indicate differentemente da segnali stradali o semafori. Nello schema sottostante la responsabilità è di Y che proviene da sinistra.
- Se un veicolo in transito urta un veicolo in sosta è interamente responsabile del sinistro. Nello schema sottostante la responsabilità è al 100% di Y che urta il veicolo in sosta.
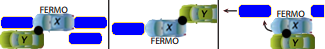
- Se uno dei due veicoli procede in retromarcia è sempre responsabile del sinistro. Nello schema sottostante Y è responsabile al 100% del sinistro.
Sei vittima di un incidente stradale e ti serve assistenza ?